
Werbung – dieser Beitrag enthält eine Empfehlung für ein Maklerbüro. Warum ich sie ausspreche und was ich davon habe (bzw. nicht habe), steht im Transparenzhinweis am Ende.
Hast du eine Hundekrankenversicherung? Was eine Nacht in der Tierklinik wirklich kostet ist vielleicht mehr als du denkst.
Nachts in der Notaufnahme, Verdacht auf Fremdkörper – und plötzlich geht es auch ums Geld. Warum ich beim Thema Hundekrankenversicherung selbst auf die Nase gefallen bin und was ich heute anders machen würde.
Das Wichtigste in Kürze
- Im tierärztlichen Notdienst gilt mindestens der zweifache und höchstens der vierfache GOT-Satz. Notdienstzeiten sind täglich 18 bis 8 Uhr sowie von Freitag 18 Uhr bis Montag 8 Uhr.
- Zusätzlich fällt eine pauschale Notdienstgebühr von 50 Euro netto (59,50 Euro brutto) an. Sie wird nicht mit dem Gebührensatz multipliziert.
- Viele Kliniken erwarten die Zahlung direkt vor Ort. Aus einer „kurzen Untersuchung“ werden nachts schnell mehrere hundert Euro.
- Versicherer dürfen nach einem Schadenfall kündigen – innerhalb eines Monats nach Abschluss der Schadensbearbeitung. Danach ist ein Neuabschluss deutlich schwerer.
- Die wichtigste Tariffrage lautet: Bis zu welchem GOT-Satz wird erstattet? Wer nur bis zum zwei- oder dreifachen Satz versichert ist, zahlt ausgerechnet nachts drauf.
- Wer ein solides finanzielles Polster hat, braucht keine Versicherung. Wer eine unerwartete Rechnung von 1.000 Euro nicht stemmen kann, sehr wahrscheinlich schon.

Mit 3 Hunden bin ich leider nicht zum ersten Mal als Notfall in einer Tierklinik eingetroffen. Bild: VitaliTier
Gestern Nacht saß ich in der Tierklinik. Mit Yuno, meinem Jüngsten. Verdacht auf einen Fremdkörper – in der Luftröhre oder in den Bronchien.
Wenn du das kennst, weißt du, wie sich dieser Moment anfühlt. Du funktionierst. Du packst den Hund ins Auto, du fährst, du sitzt im Wartebereich und schaust ihn an. Im Kopf läuft die ganze Zeit dieselbe Schleife: Wie schlimm ist es? Muss er hierbleiben? Und falls ja – wie soll ich nach Hause fahren und ihn allein hier lassen? (Ehrlich: Ich hätte das nicht gekonnt. Ich hätte mit ihm im Auto vor der Klinik geschlafen. Nicht, weil ich das generell nicht kann, Flynn war mehrmals längere Zeit in einer Tierklinik, sondern weil es eben mit Yuno nicht gehen würde.)
Und mitten in dieses ohnehin schon volle Gefühl hinein kommt dann ein zweiter Gedanke, der da eigentlich nichts zu suchen hat: Was kostet das jetzt?
Die Frau neben mir – keine Hundekrankenversicherung
Neben mir wartete eine ältere Dame mit ihrem kleinen Hund. Auch ein Notfall. Kein eigenes Auto – sie hatte sich ein Taxi leisten müssen, um überhaupt herzukommen.
Ihre erste Frage an der Anmeldung war nicht „Wie geht es ihm?“, sondern: „Was kostet das? Und muss ich das sofort bezahlen?“
Ich weiß nichts über ihre Situation. Aber diese Frage, so gestellt, so früh – die stellt man nicht, wenn man entspannt ist. Und ich saß daneben und dachte: Das muss doch nicht sein. Die Sorge um das Tier, ja, die gehört dazu. Die kann uns niemand abnehmen. Aber die Sorge um die Rechnung obendrauf – die ist planbar. Zumindest zum größten Teil.
Deshalb dieser Beitrag.
Warum eine Nacht in der Klinik ohne Hundekrankenversicherung so schnell teuer wird
Tierärztinnen und Tierärzte rechnen nach der Gebührenordnung für Tierärzte (GOT) ab. Die ist bundesweit verbindlich – niemand kann sich einfach „günstiger“ entscheiden. Zwei Punkte daraus solltest du kennen:
1. Der Gebührensatz steigt im Notdienst. Tagsüber in der regulären Sprechstunde darf zwischen dem einfachen und dem dreifachen Satz abgerechnet werden. Im Notdienst – also nachts, am Wochenende und an Feiertagen – gilt mindestens der zweifache und höchstens der vierfache Satz. Als Notdienstzeiten gelten dabei täglich 18 bis 8 Uhr sowie durchgehend von Freitag 18 Uhr bis Montag 8 Uhr. Und ganz ehrlich, meiner Erfahrung nach wird gerne mit dem 4-fachen Satz abgerechnet.
2. Dazu kommt die Notdienstgebühr. Sie beträgt pauschal 50 Euro netto, also 59,50 Euro brutto, wird zusätzlich berechnet und nicht mit dem Gebührensatz multipliziert.
Das Ergebnis: Eine Untersuchung, die tagsüber überschaubar gewesen wäre, landet nachts sehr schnell im hohen dreistelligen Bereich. Kommen Röntgen, Sedierung, eine Endoskopie oder gar eine OP dazu, wird es vierstellig. Und viele Kliniken erwarten die Zahlung direkt vor Ort, bevor du mit deinem Tier wieder nach Hause gehst.
Das ist kein Vorwurf an die Kliniken. Nachtdienst kostet Personal, und die Preise sind vorgegeben. Aber es heißt für uns Halter: Wer nachts in die Klinik fährt, sollte vorher wissen, wie er die Rechnung bezahlt.
Mein Fehler im Bezug auf Hundekrankenversicherungen, den ich dir gern ersparen möchte
Ich hatte Yuno versichert. Ich dachte, ich hätte das geregelt.
Abgeschlossen habe ich damals über eine persönliche Empfehlung – jemand aus meinem Umfeld, der in der Versicherungsbranche arbeitet. Ich habe mich beraten lassen, ich habe unterschrieben, ich habe mich sicher gefühlt.
Was ich damals nicht verstanden habe: Eine Beratung ist nicht automatisch neutral, nur weil sie freundlich ist und von einem Menschen kommt, den man sympathisch findet. Vermittlung wird in aller Regel über Provisionen vergütet – und je nach Anbindung sind diese Provisionen bei einzelnen Gesellschaften höher als bei anderen. Ich wurde in eine ganz bestimmte Richtung geschoben, und ich habe es schlicht nicht gemerkt.
Aufgefallen ist es mir erst, als ich die ersten beiden höheren Rechnungen eingereicht hatte. Kurz darauf kam die Kündigung – vom Versicherer.
Das darf er tatsächlich. Kündigungen nach einem Schadenfall sind zulässig, müssen aber innerhalb eines Monats nach Abschluss der Schadensbearbeitung ausgesprochen werden. Ein laufender Behandlungsfall muss vorher noch zu Ende reguliert werden – danach kann der Vertrag enden. Häufiger als die komplette Kündigung ist übrigens die Änderungskündigung: Der Vertrag läuft weiter, aber mit höherer Selbstbeteiligung, mit Risikozuschlag oder mit neuen Ausschlüssen.
Und dann wird es unangenehm: Wer einmal gekündigt wurde, kommt deutlich schwerer wieder unter. Im Antrag wird nach Vorerkrankungen und oft auch nach Vorversicherungen gefragt. Was dein Hund bereits hatte, ist in der neuen Police in der Regel ausgeschlossen – manchmal wird der Antrag ganz abgelehnt. Unmöglich ist ein Neuabschluss vielleicht nicht, aber er ist kein Selbstläufer mehr, und günstiger wird er selten.
Für Yuno heißt das: Ich bin jetzt Selbstzahlerin. Ich lege monatlich etwas zurück. Für Nächte wie gestern.
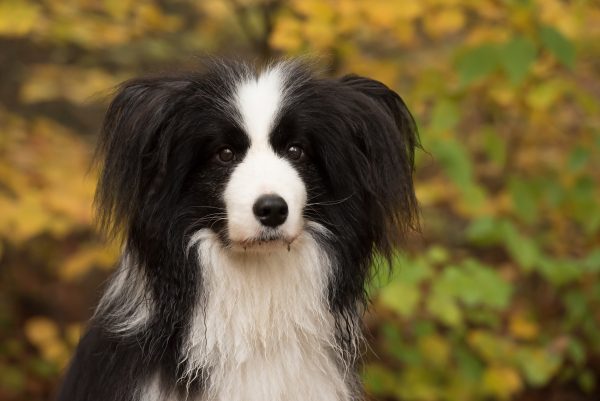
Für Flynn hatte ich nie eine Hundekrankenversicherung. Bei Yuno wollte ich es anders machen – und bin voll reingefallen. Das muss aber nicht sein. Bild: VitaliTier
Was ich heute vor dem Abschluss einer Tierkrankenversicherung fragen würde
Das Wichtigste vorweg: Die Frage ist nicht „Welche Versicherung ist die beste?“, sondern „Welcher Tarif passt zu meinem Tier und meiner Situation?“ Und die zweite wichtige Frage: Wer sitzt mir da eigentlich gegenüber?
So erkennst du, mit wem du sprichst: Jede Vermittlerin und jeder Vermittler muss dir beim ersten Kontakt eine sogenannte Erstinformation aushändigen. Da steht drin, ob es sich um einen Versicherungsmakler (arbeitet im Auftrag des Kunden, hat Zugang zu vielen Gesellschaften) oder einen Versicherungsvertreter (arbeitet für eine oder wenige Gesellschaften) handelt – inklusive Registernummer, die du im Vermittlerregister nachschlagen kannst. Lass dir außerdem die Beratungsdokumentation geben: Welche Tarife wurden verglichen, warum wurde dieser empfohlen? Wer das nicht liefern will, ist raus.
Kleine Ehrlichkeit an dieser Stelle: Auch ein Makler bekommt Provision. „Unabhängig“ heißt nicht „verdient nichts daran“, sondern: breiter Marktzugang, Verpflichtung gegenüber dir statt gegenüber einer Gesellschaft, nachvollziehbare Begründung. Wenn du es ganz provisionsfrei willst, gibt es zusätzlich die Honorarberatung – die kostet dann aber direkt Geld.
Und das würde ich zum Tarif fragen:
- Bis zu welchem GOT-Satz wird erstattet? Das ist die entscheidende Frage. Ein Tarif, der nur bis zum zweifachen oder dreifachen Satz zahlt, lässt dich ausgerechnet nachts auf einem Teil der Rechnung sitzen.
- Ist die Notdienstgebühr mitversichert?
- Gibt es eine Jahreshöchstgrenze? Manche Tarife sind in den ersten Jahren gedeckelt.
- Wie ist die Selbstbeteiligung geregelt? Fester Betrag oder Prozentsatz, pro Fall oder pro Jahr?
- Welche Wartezeiten gelten – und entfallen sie bei Unfällen?
- Wie werden Vorerkrankungen behandelt? Auch solche, die noch nicht diagnostiziert, aber schon symptomatisch waren.
- Verzichtet der Versicherer auf sein Kündigungsrecht im Schadenfall? Wenn ja: ab welchem Vertragsjahr, dauerhaft, und schließt das die Änderungskündigung mit ein? Wichtig: Das kann sich von Tarifgeneration zu Tarifgeneration unterscheiden – der Name der Gesellschaft allein sagt nichts.
- Wie entwickelt sich der Beitrag, wenn dein Hund älter wird? Und gibt es ein Höchsteintrittsalter?
- Ist eine Direktabrechnung mit der Klinik möglich? Genau das löst das Problem von gestern Nacht.
- Was ist ausgeschlossen? Zahnbehandlungen, rassetypische oder erbliche Erkrankungen – und: Wird Physiotherapie erstattet? Für viele meiner Patienten ist das der Posten, der langfristig am meisten ausmacht.
Hundekrankenversicherung oder selbst zurücklegen? Eine ehrliche Abwägung
Ich mag es nicht, wenn Versicherungen als Pflicht verkauft werden. Es kommt wirklich darauf an.
Du brauchst vermutlich keine, wenn du ohnehin ein solides finanzielles Polster hast und es dich nicht aus der Bahn wirft, spontan ein paar hundert bis ein paar tausend Euro zu zahlen. Dann sparst du dir über die Jahre die Beiträge und zahlst im Ernstfall direkt.
Sie ergibt sehr wahrscheinlich Sinn, wenn eine unerwartete Rechnung bei dir eine echte Lücke reißt. Wenn du nach so einer Nacht überlegen müsstest, wie du nächsten Monat die Miete zahlst. Wenn eine kaputte Waschmaschine oder eine Autoreparatur dich schon ins Schwitzen bringt. Dann ist eine Versicherung genau das, wofür Versicherungen da sind: Sie macht aus einem unkalkulierbaren Risiko einen planbaren Monatsbeitrag.
Das ist keine Charakterfrage und nichts, wofür man sich schämen müsste. Es ist einfach eine Rechenfrage.
Du möchtest den nächsten Blogartikel und weitere spannende Infos rund um den Hund nicht verpassen?
Und wenn beides gerade nicht geht?
Auch dafür gibt es Möglichkeiten – und zwar am besten, bevor es brennt:
- Fang klein an. Ein Dauerauftrag auf ein separates Tagesgeldkonto, am besten direkt nach Gehaltseingang. Auch 25 oder 40 Euro im Monat sind nach zwei Jahren ein Polster. Ein Startziel von etwa 1.000 bis 1.500 Euro deckt die meisten Notfallnächte ab – eine große OP sprengt es, das sage ich ehrlich dazu.
- Ruf vorher an. Frag am Telefon nach der ungefähren Größenordnung und nach den Zahlungsmodalitäten. Bei planbaren Eingriffen hast du Anspruch darauf, vorher über die Kosten informiert zu werden – frag aktiv nach einem Kostenvoranschlag. Bei einem Notfall fällt diese Option weg, da die meisten Klinik darum bitten, direkt hinzukommen.
- Frag nach Ratenzahlung. Manche Praxen und Kliniken lassen mit sich reden, manche arbeiten mit Abrechnungsdienstleistern, die Teilzahlungen anbieten. Fragen kostet nichts.
- Prüfe dein Kartenlimit, bevor du es nachts um zwei erfährst. Ich hatte eine Kundin, da musste dann die gesamte Familie ihren Karten zücken aufgrund des Limits. Du kannst dir also vorstellen, was dieser Notfall gekostet haben mag.
- Es gibt Hilfe. Tiertafeln, Tierschutzvereine und einzelne Stiftungen unterstützen in Härtefällen. Das ist regional sehr unterschiedlich – aber es lohnt sich, das für deine Gegend einmal in Ruhe zu recherchieren, solange du Ruhe hast.
Meine Empfehlung: lass dich unabhängig zum Thema Hundekrankenversicherung beraten
Ich empfehle hier normalerweise keine Dienstleister außerhalb meines eigenen Fachgebiets. In diesem Fall mache ich eine Ausnahme, weil ich weiß, wie es sich anfühlt, wenn man es falsch macht.
Ich arbeite inzwischen mit Dogtorance zusammen. Was mir dort wichtig ist und warum ich sie nenne:
- Sie beraten unabhängig und schauen sich den gesamten Markt an, statt ein Hausprodukt zu verkaufen.
- Die Erstberatung über diesen Link ist kostenlos und unverbindlich.
- Sie gehen auf den konkreten Fall ein – Rasse, Alter, Vorerkrankungen, Budget – und legen Optionen nebeneinander, statt „den einen richtigen Tarif“ zu präsentieren.
- Auch meine Kundinnen und Kunden, die ich dorthin geschickt habe, haben gute Erfahrungen gemacht.
Hier nochmal für dich der Link zur kostenlosen Beratung.
Und wenn du danach zu dem Schluss kommst, dass eine Versicherung für dich nicht das Richtige ist: Das ist ein völlig legitimes Ergebnis einer guten Beratung. Dann weißt du es wenigstens bewusst – und nicht erst nachts um halb eins in der Klinik.
Yuno geht es gut
Wir durften wieder nach Hause. Ein paar Tage beobachten und eine weitere Untersuchung stehen allerdings an – also erneute Kosten.
Was ich aus dieser Nacht mitnehme: Um das Wichtige – die Angst um das Tier – kommen wir nicht herum. Um den Rest schon. Ich denke echt noch an die alte Dame.

Was kostet ein Tierarzt-Notdienst nachts?
Im Notdienst darf mindestens der zweifache und höchstens der vierfache Satz der Gebührenordnung für Tierärzte (GOT) abgerechnet werden. Dazu kommt eine pauschale Notdienstgebühr von 50 Euro netto (59,50 Euro brutto). Eine Untersuchung, die tagsüber überschaubar wäre, liegt nachts deshalb schnell im hohen dreistelligen Bereich – mit Röntgen, Sedierung oder OP auch vierstellig.
Wann gilt tierärztlicher Notdienst?
Als Notdienstzeiten gelten täglich 18 bis 8 Uhr, durchgehend von Freitag 18 Uhr bis Montag 8 Uhr sowie Feiertage. Nicht jede Abendsprechstunde ist automatisch Notdienst – frag im Zweifel direkt in der Praxis nach.
Darf die Tierkrankenversicherung nach einem Schadenfall kündigen?
Ja. Eine Kündigung nach einem Schadenfall ist zulässig, muss aber innerhalb eines Monats nach Abschluss der Schadensbearbeitung erfolgen. Häufiger ist die Änderungskündigung: Der Vertrag läuft weiter, aber mit höherer Selbstbeteiligung, Risikozuschlag oder neuen Ausschlüssen. Manche Tarife verzichten ab einem bestimmten Vertragsjahr auf dieses Kündigungsrecht – das unterscheidet sich von Tarifgeneration zu Tarifgeneration.
Bekomme ich nach einer Kündigung noch eine neue Versicherung für meinen Hund?
Schwerer, aber vielleicht nicht unmöglich. Für Yuno kam es leider keine Option mehr. Im Antrag wird nach Vorerkrankungen und oft nach Vorversicherungen gefragt. Was dein Hund bereits hatte, ist im neuen Vertrag in der Regel ausgeschlossen, manchmal wird der Antrag komplett abgelehnt. Ein unabhängiger Vergleich mehrerer Gesellschaften lohnt sich in diesem Fall besonders.
Lohnt sich eine Hundekrankenversicherung überhaupt?
Das hängt nicht vom Hund ab, sondern von deinen Rücklagen. Wer eine unerwartete Rechnung über mehrere hundert bis wenige tausend Euro ohne Probleme zahlen kann, fährt mit einem eigenen Notgroschen meist günstiger. Wer dadurch in Bedrängnis käme, wandelt mit einer Versicherung ein unkalkulierbares Risiko in einen planbaren Monatsbeitrag um.
Worauf muss ich beim Tarif am meisten achten?
Auf den erstattungsfähigen GOT-Satz. Tarife, die nur bis zum zweifachen oder dreifachen Satz zahlen, lassen dich ausgerechnet im Notdienst auf einem Teil der Rechnung sitzen. Ebenso wichtig: Notdienstgebühr, Jahreshöchstgrenzen, Wartezeiten, Umgang mit Vorerkrankungen, Kündigungsverzicht im Schadenfall und die Frage, ob Physiotherapie erstattet wird.
Das könnte dich auch interessieren
- Kostenlose Hilfe für dich und deinen Hund
- Online-Gesundheitskurse von VitaliTier
- Termin oder Rückfrage? Hier geht’s zum Kontakt
—————
Transparenzhinweis: Dieser Beitrag enthält eine Empfehlung für ein Maklerbüro und ist deshalb als Werbung gekennzeichnet. Bei Abschluss einer Versicherung erhalte ich einen kleinen Betrag. Meine Einschätzung beruht auf meinen eigenen Erfahrungen und den Rückmeldungen meiner Kundinnen und Kunden – denn „reich“ werde ich mit dieser Empfehlung sicher nicht. Ich empfehle also aus Überzeugung.
Wichtig: Ich bin Tierphysiotherapeutin, keine Versicherungsmaklerin und keine Rechtsanwältin. Dieser Beitrag ersetzt weder eine Versicherungs- noch eine Rechtsberatung. Alle Angaben zu Gebühren und Vertragsbedingungen sind allgemeine Orientierung – verbindlich ist immer der jeweilige Tarif bzw. die aktuelle Gebührenordnung. Stand: September 2026.